【完全保存版】米国株下落の備えに!今注目の「米国債券」と手取りが激増する「外貨建て一時払い保険」のすべて
 岡 祐貴
皆様、こんにちは!
最近、オールカントリー(オルカン)や米国株(S&P500)など、株式市場の好調なニュースを耳にする一方で、「そろそろ大きく下落するのでは…?」と今後の値動きを気にされている方も多くいらっしゃるのではないでしょうか。
今回は、そんな「株の大暴落に備えるための資産の避難場所」として現在非常に注目されている米国債券と、それをさらに効率よく活用し、手取り額を最大化する「外貨建て一時払い保険」について、余すところなく徹底的に解説していきます。
子育て真っ最中の世代から、老後資金を固めたい40代〜60代の方まで、今後の資産形成の常識を覆す非常に重要な内容となっていますので、ぜひ最後までお付き合いください。
第1章:株式インデックスは「最強」だが、40〜60代には残酷な罠がある
まず大前提として確認しておきたいのが、「資産を増やすだけが目的なら、株式型の投資信託を長期で持ち続けることが最も合理的な選択である」という事実です。
過去20年間で100万円を投資した場合、主な資産クラスはどのように成長したか見てみましょう。
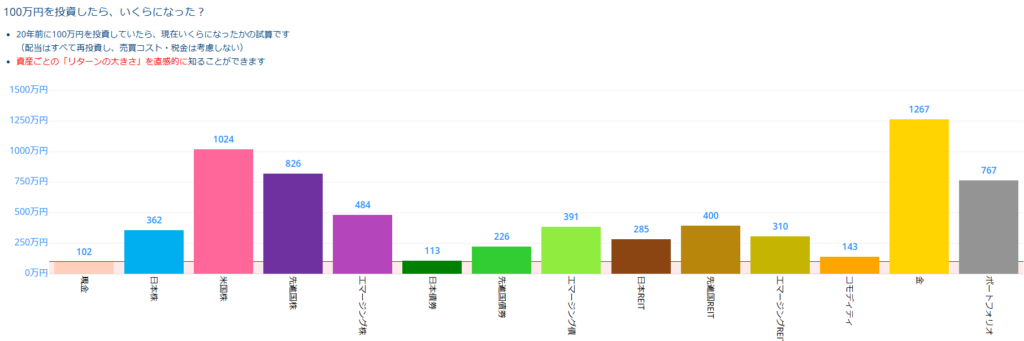
| 資産クラス | 20年後の概算(100万円投資時) |
| 全世界株式(オルカン等) | 約760万円 |
| 米国株(S&P500等) | 約1,000万円 |
| ゴールド | 約1,267万円(※近年急騰) |
| 米国債券 | 上記を下回る |
このデータが示す通り、資産を最大化するエンジンは間違いなく「株式」です。
したがって、「私の人生の目的はとにかくお金を増やすことです」という20〜30代の若年層であれば、生活防衛費(緊急用の現金200〜400万円)だけを確保し、残りをすべて株式に投じるのが教科書的な正解です。
しかし、あなたが40代後半〜60代に差し掛かったとき、この「シンプルな答え」だけでは対処できない致命的な問題が浮上します。
それが、「暴落のタイミングと、お金を使うタイミングが重なるリスク」です。
第2章:「回復まで5年待てるか?」暴落タイミングの恐怖
過去の歴史的な大暴落を振り返ってみましょう。
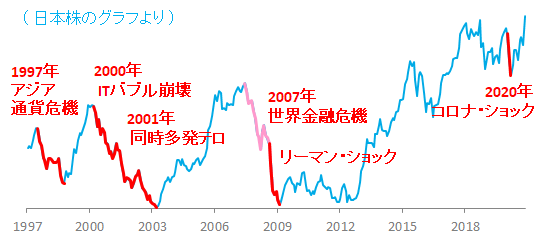

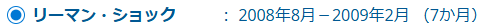
世界恐慌を除けば、株式は暴落しても長くて5年半ほど持ち続ければ回復しています。つまり、長期保有できれば株はほぼ必ず戻るのです。
問題は、「あなたがその5年間、お金を使わずに待てるかどうか」です。
【残酷なシミュレーション】
あなたが58歳で2,000万円を投資し、64歳で順調に4,000万円に増えていたとします。
「よしよし、老後は安泰だ」と喜んでいた矢先、65歳で大暴落が起き、資産が元の2,000万円に逆戻りしてしまいました。
元本割れはしていないので、「損はしていない」と言えるかもしれません。過去のデータ通りなら、ここから5年我慢すればまた4,000万円に戻る可能性が高いです。
しかし今、住宅の修繕や車の買い替え、あるいは医療費などで、どうしても手元に「500万円」が必要になったらどうしますか?
この500万円を、暴落して半分に減った状態の資産から泣く泣く取り崩した場合、その500万円分は将来の「回復(上昇)」に参加できません。5年後に市場が回復しても、あなたの資産は4,000万円ではなく3,000万円にしかならないのです。
「暴落からの回復を5年間、1円も触らずに待てる人」と「待てずに使わざるを得ない人」で、最終的な資産額に決定的な差が生じてしまう。これこそが、株式100%運用に潜む最大の罠です。
第3章:現金ではなく「債券」を持つべき理由(インフレの脅威)
「暴落が怖いなら、現金を多めに持っておけばいいのでは?」
そう思われるのも当然ですが、そこには**「インフレ」という静かなリスク**が潜んでいます。
今の日本は高金利水準に向かっており、インフレが止まりません。直近3年間、日本のインフレ率はおよそ年3%で推移しています。
もし1,000万円の現金をただ銀行に置いていた場合、3年後にはその実質的な購買力は**約915万円(▲85万円)**に目減りしてしまいます。何もしていないのに、お金を失っているのと同じ状態です。
| 資産 | リスク | リターン | 役割 |
| 株式 | 高 | 高 | 資産最大化のエンジン |
| 債券 | 中 | 中 | 暴落ヘッジ + インフレ対策 |
| 現金 | 低 | 低(実質マイナス) | 緊急時の備え |
株式だけでは暴落時に使えない。現金だけではインフレで目減りする。その中間に位置してバランスを取るのが「債券」です。
よく言われる資産配分の目安に「100引く年齢=株式の割合」という考え方があります。
60歳の方であれば、株式は40%程度に抑え、残りを現金と債券でしっかり「守り」を固めるのが、最も理想的なバランスと言えます。
しかも現在、アメリカのインフレ抑制のための利上げにより、米国債券の利回りは過去16〜17年の中で最高水準という歴史的な異常値(ボーナスタイム)にあります。
第4章:そもそも「債券」とは?株との決定的な違い
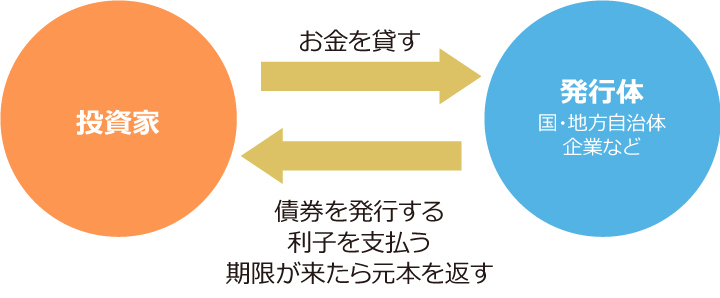
「債券が良いのは分かったけど、そもそも債券って何?」という方に向けて、少しだけ基本をお話しします。
債券とは、簡単に言うと「国や企業にお金を貸してあげるもの(期限付きの借用書)」です。
株と異なるのは、債券は満期まで保有していた場合、貸した相手が返済不能状態(倒産など)になっていなければ、ドルベースで確実にお金(元本)がそのまま返ってくるという点です。
逆に株は、何年保有しようが返済義務がないため、企業価値や株価が下がればお金は減ってしまいます。これが債券と株の決定的な違いです。
現在はアメリカ政府(国債)や、Amazon、Microsoftなどの誰もが知る巨大企業(社債)にお金を貸すことで、銀行預金とは比較にならない高い利回り(年利2%〜5%など)を獲得しながら、安全性の高い運用ができる稀有な環境になっています。
第5章:【丸暗記必須!】債券と金利の「シーソーの関係」
債券投資をする上で、これだけは絶対に覚えておいてほしいルールがあります。理屈抜きで、まずは丸暗記してください。
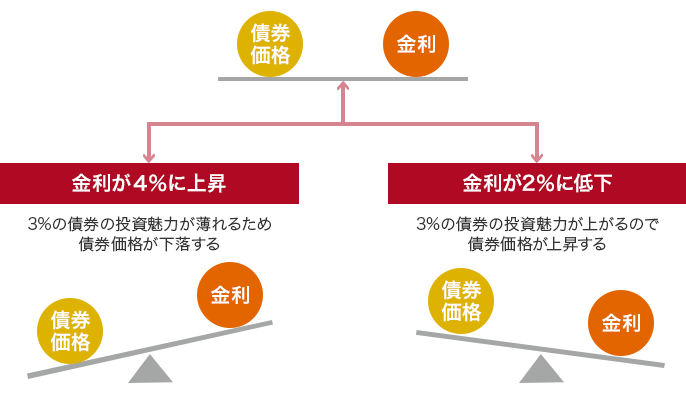
「世の中の金利が上がれば、債券の価格は下がる」
「世の中の金利が下がれば、債券の価格は上がる」
これを専門用語で「市場価格調整」と呼びます。
なぜこうなるのでしょうか?
例えば、あなたが「金利3%」の債券を定価で購入して持っていたとします。しかし5年後、世の中の金利がグンと上がり、「金利4%」の債券が当たり前に買えるようになったとします。
あなたが誰かに「私の持っている3%の債券を買ってくれませんか?」と言っても、誰も買ってくれませんよね。だって、他で4%の債券が買えるのに、わざわざ低い金利の債券を定価で買う理由がないからです。
では、どうすれば買ってもらえるか?結論、値引き(価格を下げる)をするしかありません。これが「金利が上がると、持っていた債券の価値(価格)は下がる」という構図です。
逆に、市場の金利が「2%」に下がっていれば、あなたの3%のお宝債券は「高く売る(価格が上がる)」ことができます。
この価格変動は、満期までの期間が長いほどシーソーのように大きく動きます。しかし、ここが最大のポイントですが、途中で価格が上下しようとも、「満期」まで持ち切れば約束された元本が100%返ってきます。
なぜ今、「大バーゲンセール」なのか?
アメリカは強烈なインフレを止めるために意図的に金利を上げました。その結果、シーソーの関係で債券価格は過去16年で最安値まで大暴落しています。
しかし、インフレが収まれば、いずれ「金利は下がる」と言われています。
つまり、強烈に上がった金利が下がり出す前の「今」、債券を仕込んでおけば、将来金利が下がった局面に債券の価格が大きく上昇し、大きな利益(値上がり益)を狙えるということになります。しかも、待っている間はずっと高い利息をもらい続けることができるのです。
第6章:【実例】あの有名企業の債券を買ったらどうなる?
現在の「債券の条件が良い」という話を、実際の証券会社で販売されている生の債券(社債)を例に具体化してみましょう。

- 発行体: メタ・プラットフォームズ(FacebookやInstagramを運営する超巨大企業)
- 格付け: AA-(ダブルAマイナス。1,000社に数社あるかないかというレベルの超優良企業です)
- 満期: 2053年5月
- 利率(クーポン): 年利5.600%
もし、このメタ社の債券に1万ドル(約150万円)を投資した場合、シミュレーションは以下のようになります。
- 毎年、約560ドル(約8万4,000円)の利息がもらえる
- 2053年の満期に、元本の1万ドル(約150万円)がそのまま返ってくる
「メタ社が2053年までに倒産する可能性」と「得られるリターン」を天秤にかけたとき、非常に魅力的な条件に見えるはずです。しかし、ここには個人が直接投資する際の大きな壁が存在します。
第7章:債券ETFや生債券は「暴落ヘッジ」には使いづらい!
「米国債券が良いなら、TLTやEDVといった人気の債券ETFをネット証券で買えばいいのでは?」 これはAIやインターネットで調べるとよく返ってくる答えですが、40〜60代の資産防衛においてはリスクを取りすぎてしまうケースがあります。理由は以下の通りです。
① 債券ETFの「激しすぎる値動き」
TLTなどの超長期債券ETFには、「満期」という概念がありません。 常に残存期間(デュレーション)が20年程度になるよう、中身を入れ替え続けています。満期がないということは、先ほどの「シーソー」の腕が常に最長の状態を維持するということです。 金利が1%動くだけで価格は15%〜18%も変動し、もし2%動けば30%近くも資産が激しく上下します。 「株が暴落した時の安全な避難場所」として持っているのに、株並みに激しく値動きしてしまっては、守りの資産としての役割を果たせません。
② 生債券(社債)の「倒産リスク」を素人が負う危険
シングルAの優良企業であっても、10年スパンで見れば約100社に2社(約2.08%)程度の確率でデフォルト(倒産・破綻)する可能性があるというデータがあります。 大切な退職金1,500万円を特定の1社に集中投資し、もしその「1社」を引いて元本がゼロになってしまったら、取り返しがつきません。
第8章:だからこそ「一時払い終身保険」が最強の選択肢になる
自分で良い債券を探すのが難しく、手数料も不透明。だからこそ、私が強くおすすめしているのが
「外貨建一時払保険(一括払いのドル建て保険)」です。
事実、生の債券と一時払い終身保険の利回りをシミュレーションで比較すると、「誤差レベル」で手元に残るお金はほとんど変わりません。 保険会社は大口の機関投資家として債券を安く大量に仕入れているため、ネット証券の隠れコストを差し引いても同等の利回りが出せるのです。
同じリターンなら、以下の「保険ならではの付加価値」が決め手になります。
メリット①:信用リスクの「責任転嫁」
保険会社がどのような社債で運用しているかはブラックボックスですが、それが最大のメリットです。万が一、運用先の企業が倒産しても、保険会社が破綻しない限り、あなたの約束された利回りや元本は守られます。 一番怖い「信用リスク」を保険会社に丸投げ(責任転嫁)できるのです。
メリット②:死亡時の「ドルベース元本保証」
万が一、金利が上昇して市場価格が大きく目減りしているタイミングで亡くなってしまった場合。生の債券なら、目減りした状態の資産を家族が引き継ぐことになります。しかし一時払い保険なら、**「払い込んだ金額(ドルベース)が確実に死亡保険金として支払われる」**ため、市場の影響を受けずに大切な資産をご家族に残せます。
第9章:【最大のミソ】「一時所得」で手取り額が激増する!
保険を活用する最大の理由、それは運用益に対する税金の計算方法が違うため、最終的な「手取り額」に圧倒的な差が出ることです。
例えば、約20年の運用で「1,000万円が2,000万円に増えた(利益1,000万円)」としましょう。
【生債券で直接運用した場合】
利益に対して一律で約20.3%の「源泉分離課税」が引かれます。
- 利益1,000万円 - 税金約203万円 = 手取り額 約1,797万円
【一時払い保険で運用した場合】
保険の利益は「一時所得」として計算されます。ここが非常に有利なポイントです。
- 計算式:(利益1,000万円 - 特別控除50万円)× 1/2 = 475万円この「475万円」だけが、受け取った年のあなたの他の収入(年金など)に合算され、総合課税で税金が計算されます。
受け取り時のあなたの年収(課税所得)によって、実際の手取り額がどう変わるか見てみましょう。
| 受取時の想定年収 | 保険での「手取り額」の目安 | 生債券の手取り額 |
| 年収 200〜400万円 | 約1,900万円〜1,930万円 | 約1,797万円 |
| 年収 500〜700万円 | 約1,860万円〜1,880万円 | 約1,797万円 |
| 年収 800〜1,000万円 | 約1,800万円〜1,830万円 | 約1,797万円 |
多くの方は老後の年金生活に入ってから受け取ることになるため、現役時より所得が低くなっています。その結果、直接債券を持つよりも、保険を通した方が手元に残るお金が数十万〜100万円以上も多くなる可能性が極めて高いのです。「同じリターンなら、税金で持っていかれない方を選ぶ」のが、資産運用の鉄則です。
第11章:高金利だからできる「死亡保障の超レバレッジ」と損切り戦略
現在、米国の金利(予定利率)が高いということは、保険会社が運用で利益を出しやすい状態です。そのため、お客様が負担する「保険関係費(コスト)」が非常に安く設定されています。今はまさに、「安く、大きな保険を買える大チャンスなのです。
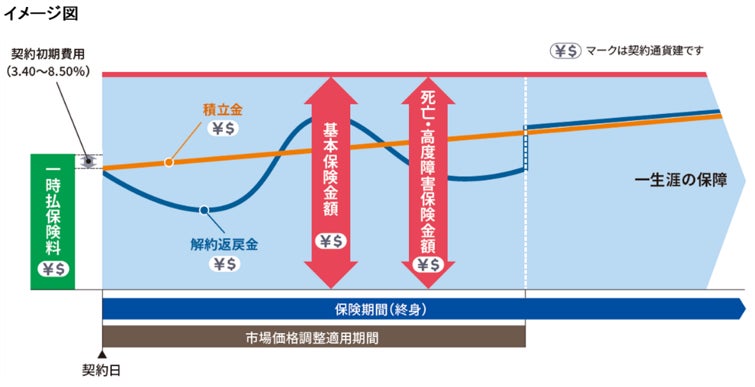
入金額に対して、年齢によりますが2倍、3倍、商品によっては7倍近い死亡保険金を準備できるものもあります。これは、もし過去に「利回りの低い月払いのドル建て保険」を契約してしまっている方にとって、最高のリカバリーチャンスです。
たとえ今解約するとマイナス(元本割れ)になる状態であっても、思い切って損切りし、その解約金を今の一時払い保険に入れ直した方が、死亡保障も圧倒的に増え、最終的な運用の増え方も良くなるケースが多々あります。過去の失敗を、今の高金利を味方につけて「利益」に変える戦略です。
第12章:子育て世代(30代〜50代)にも超有効な戦略
この戦略は、老後資金を準備する世代だけでなく、子育て世代にも強烈なメリットがあります。
- 教育資金の準備として: 銀行に預けるより遥かに高い利回りで、確実に「ドルの学資」を準備できます。
- 掛け捨て保険の代わりに: 数倍のレバレッジで死亡保障がつくため、高い掛け捨て生命保険に入るより遥かに安く、大きな保障を確保しながら運用もできます。
- 遺族年金の補填として: 万が一早期に亡くなった場合の「遺族年金の不足分」をカバーしつつ、何事もなければ老後資金として受け取る、という一石二鳥の使い方が可能です。
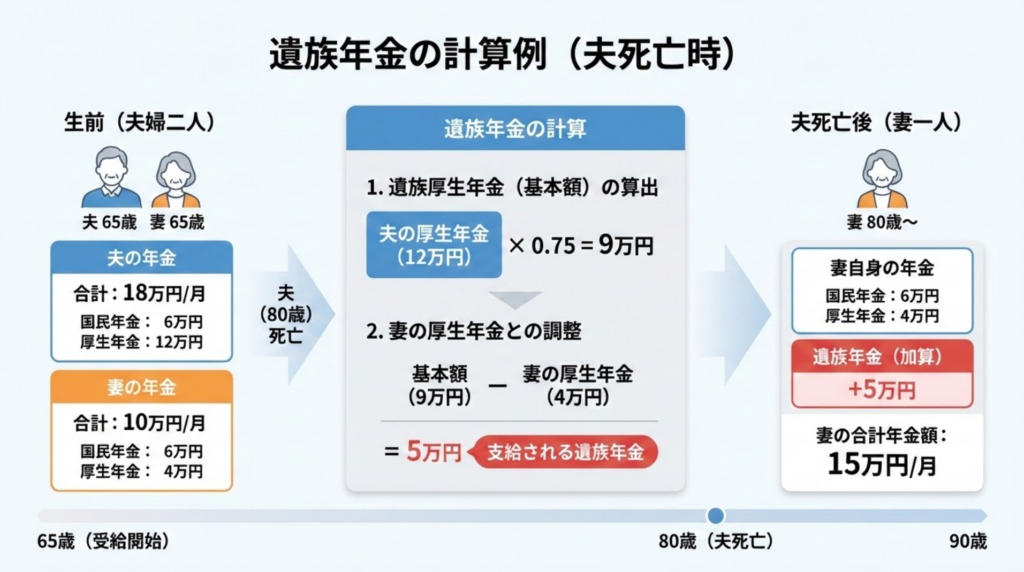
イラストのケースでいうと、
(夫婦2人の期間)
夫の年金:18万円
妻の年金:10万円
合計:28万円
(妻1人の期間)
妻の年金:10万円
遺族年金:5万円
合計:15万円
遺族年金って意外と少ないんですよね。
これらの対策にも一時払保険を有効に使うことができます。
このケースにおいては、
契約者:夫 被保険者:夫 死亡保険金受取人:妻
での契約形態により、早期死亡時は遺族年金の補填、長生き時には債券リターンの恩恵を受け夫婦2人の老後資金に成り代わる。
という一石二鳥のメリットを享受することができます。
したがって、だれを「被保険者」にするのかというのも非常に重要なポイントになるといえます。
第13章:為替リスクとの向き合い方(長期的な円安トレンドの正体)
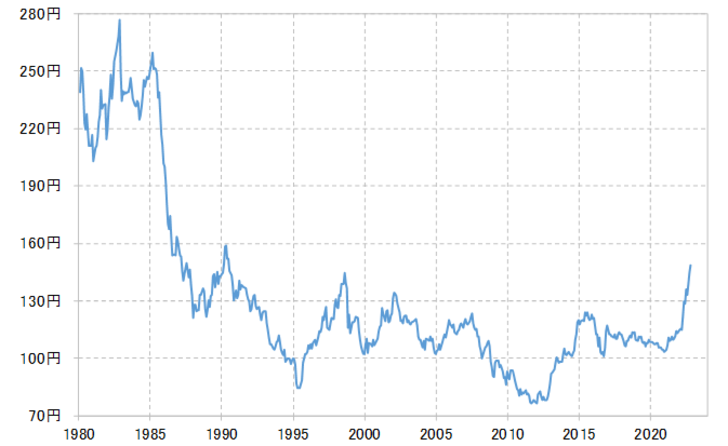
※マネックス証券より抜粋
ドル建て資産である以上、為替リスクは避けられません。しかし、以下の4つの理由から、長期的には「波を打ちながらも、緩やかな円安トレンドが続く」可能性が非常に高いと考えられます。
- 日米金利差: 日本の金利が依然として低く、アメリカが高い状況では、金利の高い通貨(ドル)が買われやすいのが基本原理です。
- デジタル赤字・貿易収支: Google、Amazon、各種サブスクサービスなど、私たちが使うサービスの多くはアメリカ企業です。これらは構造的に「円を売ってドルを買う」状態を継続させています。また、エネルギー輸入もドル決済です。
- 人口動態: 日本は2050年に向けて労働人口が激減する「棺桶型」のピラミッドになりますが、アメリカは3.4億人から3.7億人規模へと人口増加が続きます。
- 産業構造: メガテック企業が集積するアメリカと日本との間には、経済成長率や購買力に圧倒的な差があります。
ただし、これらはあくまで構造的な要因から見た傾向であり、為替の予測は誰にもできません。
短期的には大きく円高に振れる局面も当然あります。
だからこそ確認していただきたいのが、設計書に記載されている「損益分岐点」です。
何円まで円高が進むと元本を下回るのか。
この一点を把握しておけば、日々の値動きに一喜一憂せずに判断できるようになります。
為替がどうなるかを当てにいくのではなく、
「どこまで耐えられる設計になっているか」を先に確認する。
これが外貨建て商品と付き合う際の基本だと考えています。
第14章:プロ(担当者)が伴走する「決断」の価値
いざ資産を受け取る時期が来たとき、市場は生き物のように動いています。
「今は株が暴落している。保険を解約して生活費に充てるべきか、待つべきか?」
「今は一時的に円高だ。円に戻さずドルのまま受け取り、別の資産で継続運用すべきか?」
ネット証券で、顔も見えない画面越しに一人で数千万円のお金を管理し、これらの重い判断を下すのは非常にハードルが高いものです。
だからこそ、金融のプロである担当者が付き、相場の状況やあなたのライフプランを一緒に見極めながら「今は待つべき」「今が使い時」とアドバイスをさせていただけることに、計り知れない価値があると考えています。
まとめ:なぜ今、一時払い終身保険なのか
大変長くなりましたが、本記事の内容を整理します。
- なぜ債券? → 株暴落時の「資産の避難先」として確保し、インフレから現金を守るため。
- なぜ生債券やETFではない? → 個人では良い債券を買えず、ネット証券には隠れ手数料があり、ETFは値動きが激しすぎて「守り」にならないため。
- なぜ一時払い終身保険?
- 信用リスクの責任転嫁: 倒産リスクを保険会社に丸投げできる。
- 死亡時の元本保証: 万が一の時は、払い込んだ金額がドルベースで確実に家族に届く。
- 手取りの最大化: 「一時所得」のメリットにより、直接運用より数十万〜100万円以上手残りが増える。
- プロのサポート: 暴落時や出口戦略において、的確なアドバイスを受けられる。
全世代の資産形成において、「株式インデックスで攻めながら、一時払い終身保険(ドル建て)でガッチリ守る」という組み合わせは、合理的かつ現実的な最強の選択肢です。
「自分の年収なら、実際の手取りはどうなる?」
「自分の資産状況なら、株と保険の最適な割合は?」
そう思われた方は、現在の資産状況やご家族の構成をしっかりお伺いした上で、あなただけの最適な資産配分とシミュレーションをご提示させていただきます。ぜひ、お気軽にご相談ください!
奈良市生まれ・在住。相談実績800件以上、生命保険28社・損害保険13社から比較できる独立系FP。「守りは掛け捨て保険、攻めはNISAで最大効率に」をモットーに、子育て世帯のお金の悩みに寄り添う。自身も小学生の娘を持つ一児の父。
プロフィールを詳しく見る →あなたの家庭の場合、いくら必要で
どう準備すべきか
保険の整理・NISAへの切り替え・奨学金の活用比率——
正解は家庭ごとに違います。数字で一緒に確認しませんか。
お申し込みからご予約まで、5分程度で完了します